

Chile lidera concentrados de cobre, pierde en fundición
Aportó cerca del 23% de la producción mundial de concentrados en 2025, pero no retiene ese metal en su territorio.
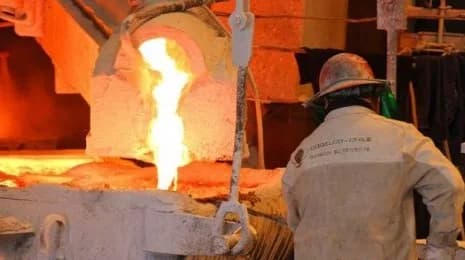
Chile concentró cerca del 23% de la producción mundial de concentrados de cobre en 2025 y sostuvo el primer lugar del ranking global, según datos difundidos por Mining Press. El país mantiene esa posición desde hace años sobre la base de yacimientos como Escondida, Collahuasi, El Teniente y Los Pelambres, operados por BHP, Glencore, Codelco y Antofagasta Minerals.
El problema no está en la mina sino en el paso siguiente. Chile exporta la mayor parte de ese concentrado sin fundir y depende de capacidad de fundición externa, en particular de China, Japón y Corea del Sur, para transformarlo en cátodo. La brecha entre producción de concentrados y producción de cobre refinado se amplió en la última década por falta de inversión en plantas de fundición y por el costo creciente de cumplir estándares ambientales en instalaciones que en varios casos superan los 40 años de operación.
El caso de Codelco es el más visible. La estatal chilena opera las fundiciones Chuquicamata, Potrerillos, Caletones y Ventanas, esta última reconvertida por exigencias regulatorias tras episodios de contaminación en Quintero y Puchuncaví. Los proyectos de modernización en Potrerillos y Chuquicamata acumulan retrasos y sobrecostos, lo que limita la capacidad de procesar el concentrado propio y de terceros.
La consecuencia es estructural: Chile captura el valor del mineral pero cede el margen de la fundición y refinación a competidores asiáticos. Ese diferencial se amplifica cuando los cargos de tratamiento y refinación (TC/RC) caen, porque los productores de concentrado quedan con menor poder de negociación frente a las smelters chinas, que concentran cerca de la mitad de la capacidad global.
Para la Argentina, el dato es relevante por dos vías. Primero, porque los proyectos de cobre en cartera —Los Azules, Pachón, Altar, San Jorge y Taca Taca, entre otros— exportarían concentrado con el mismo cuello de botella: sin fundición local, el destino natural es Asia. Segundo, porque el RIGI y el régimen de incentivos abren la discusión sobre si conviene o no incorporar capacidad de procesamiento en el proyecto, algo que hoy no está en los planes de la mayoría de las compañías por costo de capital y escala mínima.
El mercado global de concentrados opera con déficit de smelting desde 2023. La capacidad china creció por encima de la oferta de mineral y presionó los TC/RC a mínimos históricos, lo que afecta a todos los productores de concentrado, incluidos los argentinos cuando entren en producción. Chile, con 23% del mercado, siente ese efecto con mayor intensidad.
fuente: Mining Press
Marca el límite estructural del modelo exportador de concentrados que la Argentina replicaría con Los Azules y los proyectos de San Juan y Mendoza.
La evolución de los TC/RC en los contratos anuales con smelters chinas definirá el margen de los proyectos argentinos que entren en producción.